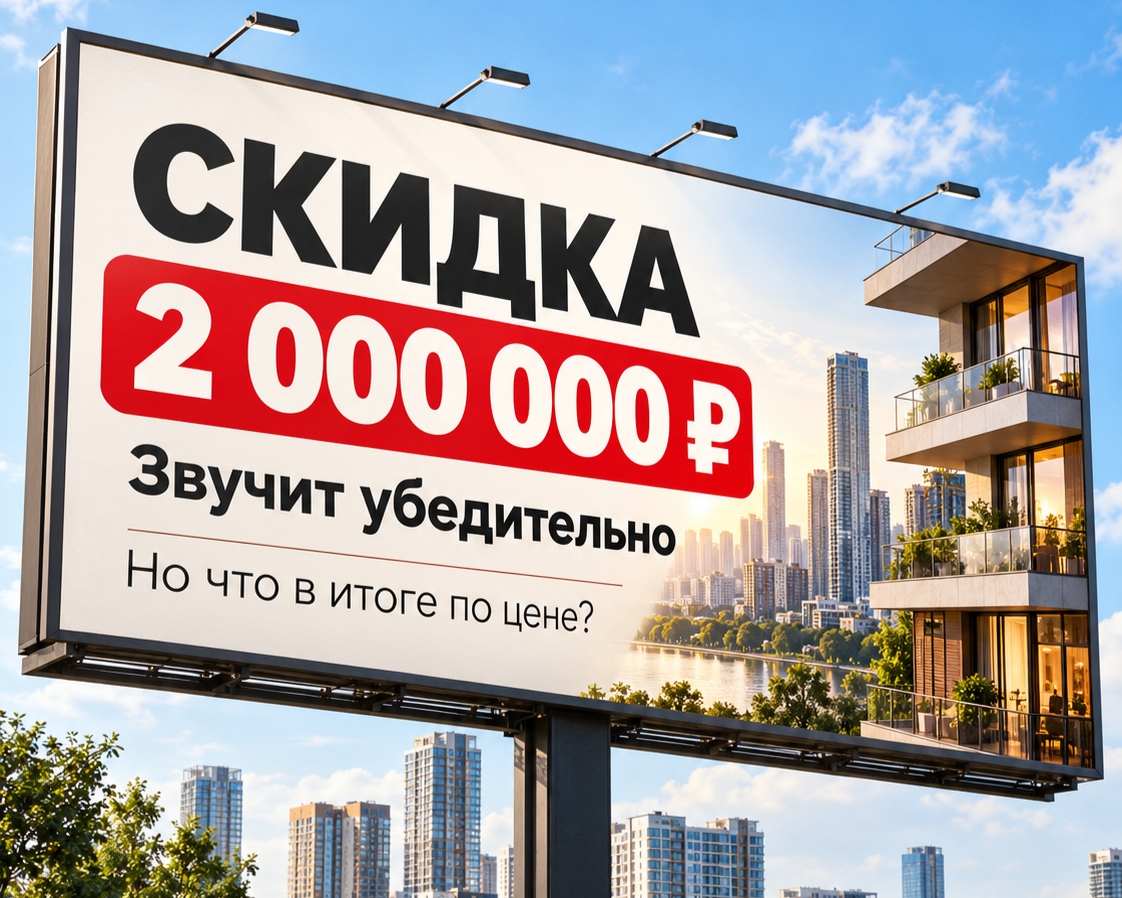
Скидка 2 миллиона на квартиру. Звучит убедительно. Но сколько на самом деле будет стоить квартира именно для вас?
Сегодня на рынке новостроек сложилась интересная ситуация: цена, которую вы видите в рекламе застройщика, на сайте или на билборде, может существенно отличаться от той, по которой вы в итоге сможете купить квартиру.
И дело не только в скидках. Стоимость одной и той же квартиры теперь напрямую зависит от способа покупки и выбранной программы.
Попробую объяснить, как это работает, и не запутать вас окончательно
Раньше всё было относительно просто.
У застройщиков существовало, как правило, две цены:
🏷 Цена при 100% оплате — она же действовала при покупке в ипотеку.
🏷 Базовая стоимость — обычно примерно на 15% выше, и именно от неё рассчитывались условия рассрочки.
Сейчас всё гораздо интереснее.
1. Покупка в ипотеку
Если вы покупаете квартиру по стандартной рыночной ипотеке, без льготных и субсидированных программ, стоимость может быть такой же, как при 100% оплате.
Но если вы используете льготную или субсидированную программу, цена квартиры может измениться.
Причём условия отличаются не только у разных застройщиков, но даже в зависимости от жилого комплекса и конкретного корпуса.
Для расчёта таких программ существуют специальные калькуляторы, доступ к которым иногда есть только у застройщика.
Поэтому даже мы, работая с новостройками ежедневно, не всегда можем моментально назвать окончательную стоимость. Иногда необходимо некоторое время, чтобы получить точный расчёт.
2. Покупка в рассрочку
Здесь тоже больше нет единой схемы.
По одним программам рассрочка предоставляется по цене 100% оплаты.
По другим стоимость квартиры увеличивается в зависимости от первоначального взноса, срока и графика платежей.
3. Покупка за собственные средства
Казалось бы, здесь всё просто: есть цена при 100% оплате, её и платим.
Но и тут бывают нюансы!
Например, застройщик может дополнительно предоставить скидку 5% именно за единовременную оплату.
А теперь покажу, почему всё это важно, на простом примере.
Представим две сопоставимые квартиры.
🏠 Первый вариант
Квартира стоит 12 млн рублей.
Застройщик рекламирует скидку 2 млн, и мы видим привлекательную цену — 10 млн рублей.
Но эта цена действует только при полной оплате.
Если покупаем в ипотеку, стоимость уже 11,4 млн рублей.
🏠 Второй вариант
Никаких громких акций и перечёркнутых цен.
Квартира стоит 10,8 млн рублей, и эта стоимость сохраняется при покупке в ипотеку.
Теперь предположим, что у вас есть 3 млн рублей на первоначальный взнос.
В первом случае сумма ипотеки составит 8,4 млн рублей.
Во втором — 7,8 млн рублей.
Разница — 600 тысяч рублей в пользу квартиры без скидки!
И это ещё до расчёта процентов по ипотеке.
Получается, что скидка 2 млн действительно существует. Просто она не всегда действует для того способа покупки, который нужен именно вам.
И я вовсе не хочу сказать, что скидки застройщиков — это маркетинговая уловка. Иногда акции действительно позволяют приобрести отличную квартиру на очень выгодных условиях.
Но сегодня нельзя объективно сравнивать предложения, не зная, как именно вы собираетесь покупать квартиру.
Именно поэтому мы сначала выясняем ваш бюджет, первоначальный взнос, доступные ипотечные программы или желаемые условия рассрочки. А уже затем рассчитываем окончательную стоимость и сравниваем предложения разных застройщиков.
Поэтому, когда вы едете по городу и видите на билборде красивую цену квартиры, помните: это ещё не обязательно ваша цена.
Она может оказаться и выше, и ниже рекламной.
Главное — не размер скидки, а итоговая стоимость квартиры на условиях, которые подходят именно вам.
Подробнее о рынке недвижимости на моих каналах 👇
🔗 МАХ- https://max.ru/towngroupestate
🔗 ВК - vk.com/im/channels/-233291771
🔗 TG - https://t.me/towngroupestate